Artigo 2 de 3 da série especial sobre criptomoedas e o futuro dos negócios
No primeiro artigo desta série, vimos que as criptomoedas deixaram de ser especulação e começaram a virar infraestrutura, com bancos, ETFs e regulamentação empurrando essa transformação.
Hoje vamos descer do panorama para o chão da operação.
O tema é o que mais interessa a quem tem um negócio: pagamentos.
Mais especificamente, as stablecoins, as moedas digitais atreladas a moedas tradicionais como o dólar, e o modo silencioso como elas estão mudando a forma de enviar e receber dinheiro entre países.
O dado que resume o momento vem de um relatório da Allium sobre stablecoins e pagamentos, publicado em setembro de 2026: os pagamentos em stablecoins cresceram 42% e somaram pelo menos US$ 401 bilhões nos primeiros oito meses do ano, enquanto o estoque total de stablecoins cresceu apenas 6%.
Traduzindo: o dinheiro em stablecoins não está parado na carteira. Ele está circulando.
E a maior parte dessa circulação não vem de investidores. Vem de empresas.
O que é uma stablecoin, em uma frase
Uma stablecoin é um token digital projetado para valer sempre o mesmo que uma moeda tradicional, geralmente o dólar.
Se você tem 100 USDC, tem o equivalente digital a 100 dólares, respaldado por reservas que o emissor precisa manter e divulgar.
Isso resolve o maior obstáculo do uso de criptomoedas em pagamentos: a volatilidade.
Nenhuma empresa quer receber um pagamento que pode valer 20% menos no dia seguinte. Com stablecoins, o valor recebido permanece estável, mas a transferência acontece nos trilhos da blockchain, com velocidade e custo de internet, não de sistema bancário internacional.
Os números mostram quem está usando
O relatório da Allium traz detalhes que revelam a natureza dessa adoção.
Empresas recebem entre 58% e 64% de todos os pagamentos em stablecoins. Não são consumidores comprando por curiosidade. São negócios liquidando faturas, pagando fornecedores e movimentando tesouraria.
Os pagamentos internacionais em stablecoins estão crescendo sete vezes mais rápido que os trilhos convencionais de câmbio.
No segmento B2B, o crescimento é ainda mais explícito: segundo dados compilados por plataformas do setor, os pagamentos entre empresas em stablecoins cresceram 733% em 2025, alcançando cerca de US$ 226 bilhões em volume.
E a pesquisa da EY-Parthenon com corporações aponta o caso de uso dominante: liquidação com fornecedores internacionais, citado por 77% das empresas que já usam a tecnologia.
Por que empresas estão migrando: o problema que ninguém resolveu em décadas
Para entender o apelo, é preciso entender o que o sistema tradicional faz com um pagamento internacional.
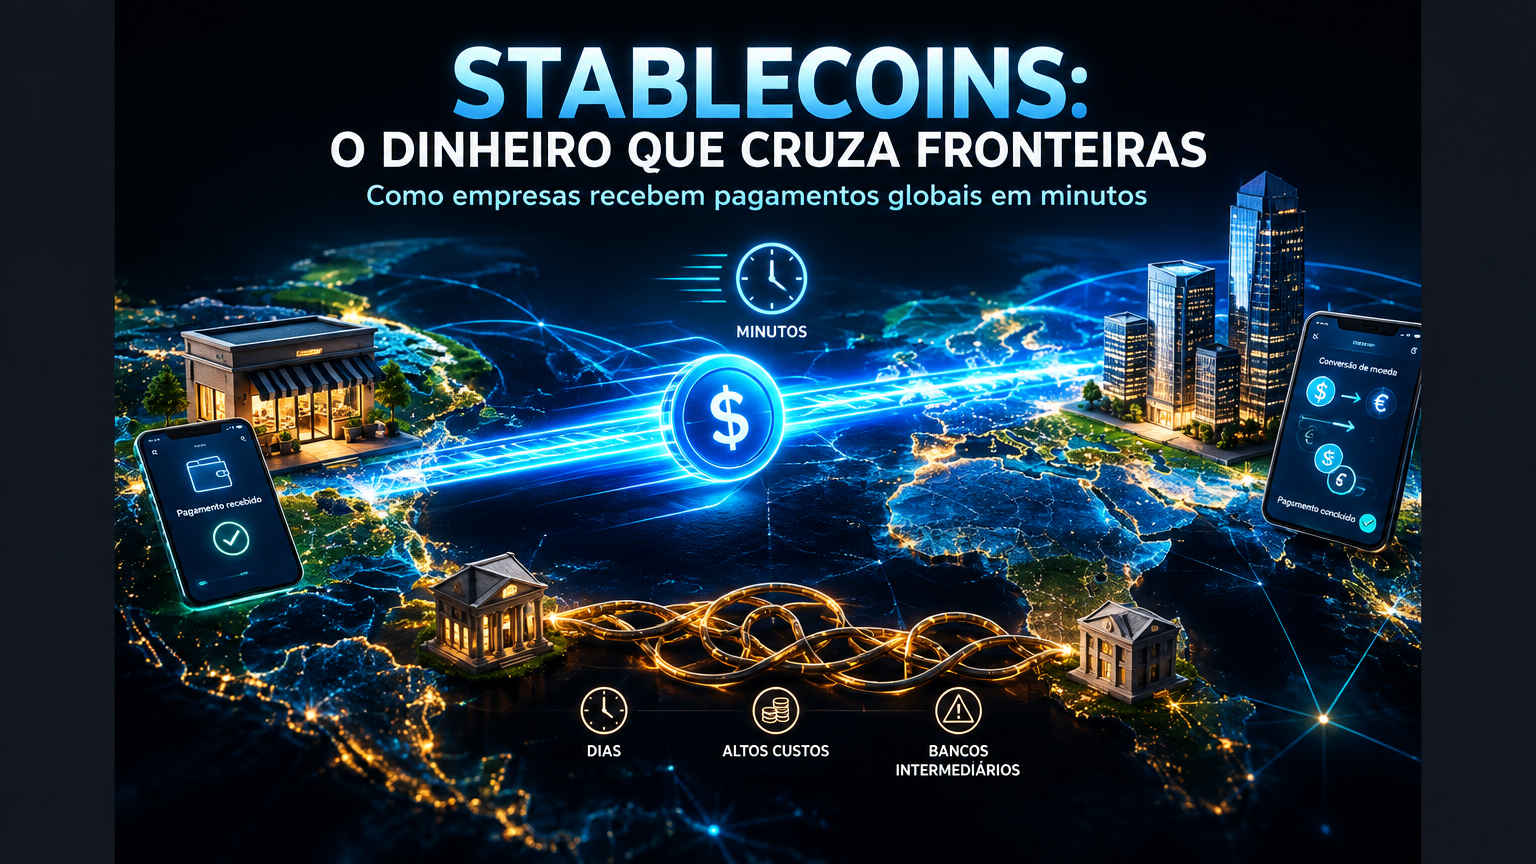
Imagine uma empresa brasileira que vende serviços para um cliente na Europa. O cliente paga em euros, o dinheiro atravessa bancos correspondentes, cada um cobra sua taxa, cada etapa consome dias. O custo total desse percurso costuma ficar entre 3% e 7% do valor, e a liquidação leva de 2 a 5 dias úteis.
Em remessas pequenas, o quadro é pior. Dados do setor apontam custos próximos de 6,5% para transferências de 200 dólares, com trechos específicos entre países em desenvolvimento chegando a mais de 12%.
Agora compare com o caminho em stablecoins, conhecido como modelo sanduíche:
- O cliente converte moeda local em stablecoin.
- A stablecoin atravessa a blockchain em minutos, com taxa de rede que costuma ficar abaixo de um dólar.
- O recebedor converte a stablecoin em moeda local.
O custo total desse percurso fica tipicamente entre 0,5% e 2,5%, e a liquidação leva minutos, não dias.
Para uma empresa que fatura em moeda estrangeira, essa diferença não é curiosidade técnica. É margem. E o fluxo de caixa também muda: receber em minutos em vez de esperar uma semana altera o giro do negócio.
O caso Citi e Coinbase: quando o banco constrói a ponte
A notícia que marcou o fim de setembro de 2026 mostra a velocidade dessa absorção pelo sistema tradicional.
O Citi, um dos maiores bancos dos Estados Unidos, expandiu sua colaboração com a Coinbase em duas frentes, conforme o anúncio oficial das empresas.
Na primeira, a Coinbase escolheu a carteira de contas virtuais do Citi para alimentar suas contas virtuais, criando carteiras em moeda fiduciária que convertem automaticamente valores recebidos em stablecoins.
Na segunda, clientes institucionais do Citi poderão aceitar pagamentos em stablecoins no checkout por meio da plataforma Spring by Citi, com a Coinbase fornecendo a infraestrutura digital e a conversão automática para moeda tradicional. O Citi liquida como banco de registro.
O detalhe mais importante dessa parceria é o que ela elimina.
O comerciante cliente do banco não precisa segurar criptomoedas, não precisa entender de blockchain e não precisa construir infraestrutura própria. Ele aceita um pagamento digital e recebe dólares na conta, como em qualquer operação bancária.
O Wall Street Journal destacou que a Coinbase fornecerá os trilhos digitais para os clientes corporativos do banco. É a inversão completa do discurso histórico: em vez de cripto contra bancos, cripto dentro dos bancos.
Esse padrão já se repete em outras frentes. A Coinbase firmou parceria com a MassPay para pagamentos internacionais corporativos e, junto com a Moov, leva aceitação de stablecoins a bancos comunitários e cooperativas de crédito americanas.
A regulamentação que sustenta tudo isso
Nenhuma empresa séria adotaria pagamentos em stablecoins em um ambiente regulatório nebuloso.
Foi por isso que a aprovação do GENIUS Act nos Estados Unidos, em julho de 2025, funcionou como gatilho. A lei criou o primeiro arcabouço federal para stablecoins de pagamento, exigindo:
- lastro integral em ativos líquidos;
- divulgação pública mensal da composição das reservas;
- compliance com a legislação antilavagem.
Em 24 de setembro de 2026, o Federal Reserve avançou com propostas de regras para implementar a lei, incluindo normas para programas de rendimento de stablecoins. Na Europa, a regulação MiCA já está em vigor e encerrou seu período de transição em 2026.
O resultado prático é que, pela primeira vez, uma empresa pode adotar stablecoins sabendo quais emissores são regulados, quais reservas são auditadas e quais regras valem para cada operação.
A clareza regulatória transformou a stablecoin de risco regulatório em ferramenta de tesouraria.
Casos de uso reais para empresas
A adoção não é teórica. Estes são os cenários onde stablecoins já operam:
Recebimento de clientes internacionais
Prestadores de serviço, agências, desenvolvedores e consultores que faturam no exterior recebem em stablecoin e convertem para moeda local, cortando taxas de intermediários.
Pagamento a fornecedores estrangeiros
O caso dominante segundo a pesquisa da EY-Parthenon. Pagar um fornecedor na Ásia ou na Europa em minutos, com custo previsível, em vez de esperar dias de trâmite bancário.
Tesouraria em dólar
Empresas de países com moeda volátil mantêm parte do caixa em stablecoin regulada, com liquidez imediata e sem depender de contas no exterior de abertura burocrática.
E-commerce transfronteiriço
Lojas que vendem para regiões com acesso bancário limitado aceitam stablecoin e alcançam clientes que o cartão tradicional não alcança.
Pagamentos em massa
Empresas com muitos pagantes ou recebedores, como plataformas de gig work e marketplaces, executam centenas de transferências simultâneas a custo quase zero.
Entre corporações que já usam stablecoins, 41% relatam economia de custos como principal benefício percebido, segundo compilações do setor.
O que considerar antes de adotar
O entusiasmo não elimina a necessidade de critério. Antes de incorporar stablecoins a uma operação, uma empresa deve avaliar:
O emissor
Prefira stablecoins reguladas, com reservas auditadas e divulgação pública. O GENIUS Act e a MiCA criaram justamente essa camada de seleção.
A conversão para moeda local
O modelo sanduíche depende de uma ponte de conversão confiável. Plataformas estabelecidas e parcerias bancárias, como a do Citi com a Coinbase, reduzem esse risco.
Tributação e contabilidade
Cada conversão pode gerar evento contábil e fiscal. A empresa precisa definir com seu contador como registrar entradas, conversões e saídas.
Segurança operacional
Carteiras exigem gestão de chaves e procedimentos. Para empresas, o caminho mais prudente é usar plataformas com custódia regulada em vez de autogestão.
O caso de uso real
Stablecoin não é solução universal. Se a empresa não tem fluxo internacional, o ganho é marginal. Se tem, o ganho é direto e mensurável.
Onde a tecnologia do seu negócio entra nessa história
Adotar pagamentos em stablecoin não é apenas abrir uma conta. É integrar um canal novo a processos que já existem: faturamento, conciliação, CRM, notificações, relatórios.
É aqui que a conversa volta ao terreno deste blog.
Uma empresa que recebe em stablecoin precisa que seu sistema reconheça o pagamento, atualize o pedido, emita o recibo e avise o cliente, tudo automaticamente. Precisa que os dados de entrada caiam na mesma base que os dados de cartão e PIX, para que a visão financeira seja única.
Isso é exatamente o tipo de integração que a Rapid Genius constrói com automações inteligentes: conectar ferramentas, eliminar trabalho manual e garantir que cada pagamento, em qualquer formato, flua pelo processo sem intervenção humana em cada etapa.
O mesmo vale para a vitrine digital. Um site que aceita múltiplas formas de pagamento, incluindo canais digitais novos, precisa ser bem estruturado, rápido e seguro. É o trabalho que a Rapid Genius desenvolve em sites e aplicativos, com foco em conversão e experiência.
E, quando o volume de transações cresce, a análise de dados se torna decisiva para entender margem por canal, custo por método de pagamento e comportamento de clientes internacionais. É o campo da ciência de dados aplicada ao negócio.
A tecnologia de pagamento muda. O princípio permanece: quem organiza os processos captura o benefício; quem improvisa acumula problemas.
Os limites honestos dessa tendência
Um artigo equilibrado precisa marcar o que ainda não está resolvido.
A infraestrutura de conversão local ainda é desigual entre países. Em alguns mercados, converter stablecoin em moeda local com boa taxa continua sendo o gargalo.
A contabilidade e o tratamento fiscal variam por jurisdição e ainda estão sendo consolidados.
A adoção corporativa concentra-se em empresas com fluxo internacional. Para negócios puramente locais, o benefício prático hoje é limitado.
E o próprio mercado segue em construção: o Federal Reserve ainda está em fase de propostas regulatórias, o que significa que detalhes operacionais podem mudar.
Nada disso invalida a tendência. Mas separa a adoção estratégica da modinha.
O que vem no artigo 3
Fechamos o cenário no artigo 1 e as aplicações de pagamento aqui.
No artigo final da série, vamos ao fundamento: blockchain além do dinheiro. Contratos inteligentes, tokenização de ativos, rastreabilidade de cadeias de suprimento e os casos de uso que já funcionam para empresas, separados daqueles que ainda são promessa de apresentação comercial.
Conclusão: o pagamento internacional deixou de ter desculpa
Por décadas, enviar e receber dinheiro entre países foi caro, lento e opaco porque não existia alternativa estrutural.
Ela agora existe, é regulada nos principais mercados e está sendo integrada pelos maiores bancos do mundo.
Os números contam a história: US$ 401 bilhões em pagamentos em oito meses, empresas recebendo a maior parte, crescimento sete vezes superior ao dos trilhos tradicionais e um banco centenário construindo a ponte oficial.
A pergunta para o seu negócio não é mais:
“Isso funciona?”
É:
“Quanto custa, hoje, cada pagamento internacional que a minha empresa envia ou recebe, e quanto custaria nos trilhos digitais?”
Fazer essa conta é o primeiro passo.
No próximo artigo, fechamos a série olhando o motor que está por baixo de tudo isso.
Até lá.