Durante décadas, o capital americano foi o combustível silencioso da inovação tecnológica chinesa.
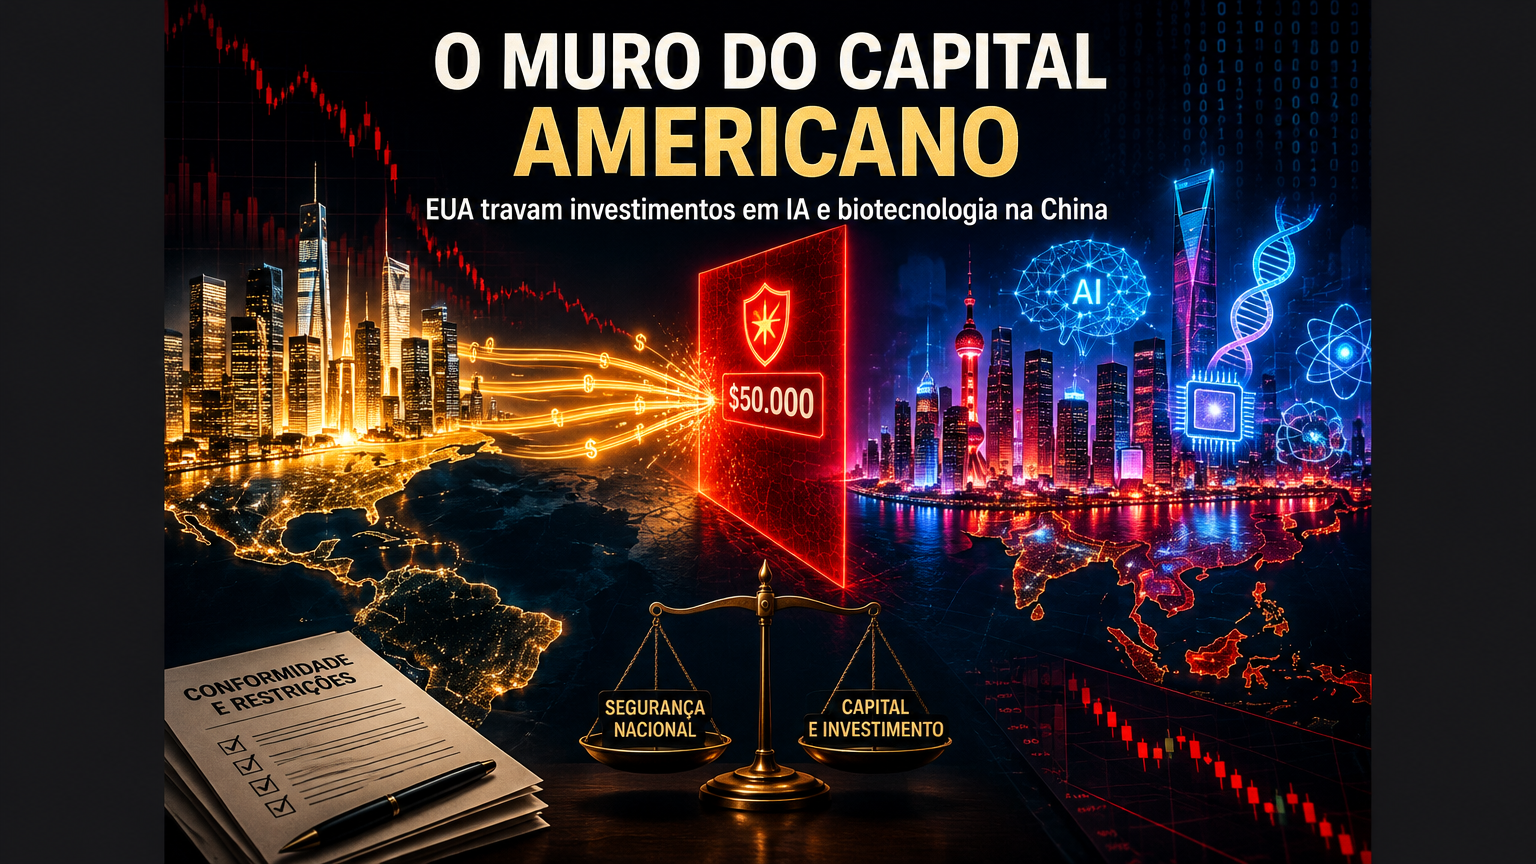
Nesta quinta-feira, 22 de outubro de 2026, o Departamento do Tesouro dos EUA apresentou as regras que podem fechar essa torneira em seis setores estratégicos.
A proposta abrange semicondutores e microeletrónica, sistemas de inteligência artificial, tecnologias quânticas, computação de alto desempenho e supercomputação, sistemas hipersónicos e, por decisão do próprio Tesouro, também a biotecnologia.
O detalhe que define o alcance prático: as regras só se aplicam a investimentos que ultrapassem US$ 50.000, e excluem muitas aplicações puramente financeiras, incluindo a compra de ações em bolsa.
Antes de qualquer conclusão apressada, um ponto essencial que quase nenhuma manchete destacou: isto é uma proposta, não uma lei em vigor.
O que exatamente foi publicado
O documento é um Notice of Proposed Rulemaking, ou NPRM. É o instrumento pelo qual o Tesouro abre ao público a minuta das regras que pretende adoptar.
O prazo para comentários públicos termina a 7 de dezembro de 2026. Só depois disso o Tesouro poderá rever definições, excepções e exigências de conformidade, e emitir a regra final, que fixará a data de entrada em vigor.
Até lá, continua a valer o regime actual, o Outbound Investment Security Program, em vigor desde 2 de janeiro de 2025.
O que mudou não foi o dia, foi a base legal. As regras anteriores nasceram de uma ordem executiva. As novas nascem de uma lei aprovada pelo Congresso: o Comprehensive Outbound Investment National Security Act, o COINS Act, promulgado a 18 de dezembro de 2025 no âmbito da lei de defesa anual.
A diferença é estrutural. Uma ordem executiva pode ser revogada ou afrouxada por decisão do presidente. Uma lei do Congresso não.
Os seis setores e o que cada um significa
O COINS Act nomeou cinco setores. O Tesouro acrescentou um sexto, usando a autorização legal para incluir áreas capazes de ampliar capacidades militares, de inteligência, de vigilância ou cibernéticas de países considerados adversários.
Semicondutores e microeletrónica. O núcleo do problema desde o início. Inclui chips avançados, equipamentos de fabrico e componentes que alimentam tanto smartphones como sistemas de armas.
Sistemas de inteligência artificial. Aqui está a mudança mais significativa. As regras actuais cobrem apenas um subconjunto das actividades ligadas a IA. A proposta alarga a proibição a qualquer sistema de “superinteligência”, o termo que o Tesouro passou a usar, desenvolvido por uma entidade estrangeira abrangida. É uma mudança de perímetro, não de detalhe.
Tecnologias quânticas. Computação, sensores, comunicações. A área onde a vantagem americana é mais frágil e mais decisiva a longo prazo.
Computação de alto desempenho e supercomputação. Sector inteiramente novo neste regime, reflectindo a percepção de que poder computacional em escala é hoje infraestrutura estratégica.
Sistemas hipersónicos. Armamento capaz de viajar a cinco vezes a velocidade do som. A componente mais claramente militar da lista.
Biotecnologia. A grande novidade. Segundo a análise do escritório de advogados Ropes & Gray, a biotecnologia ficaria sujeita apenas a proibição, sem a camada de notificação obrigatória que existe noutros setores. O alcance inclui compostos e materiais biológicos específicos e, segundo a imprensa portuguesa e internacional, também interfaces cérebro-computador.
Como o limite de 50 mil dólares funciona na realidade
Esta é a parte que mais confusão gera, e vale a pena ser rigoroso.
O valor de US$ 50.000 não é um imposto nem uma taxa. É um limiar de minimis.
Na prática, um investidor americano cujas transacções, somadas ao longo dos doze meses anteriores, não ultrapassem US$ 50.000, fica dispensado da exigência de notificação ao Tesouro.
Duas consequências práticas:
Primeiro, é difícil um investimento institucional relevante ficar abaixo desse valor. O limiar exclui o pequeno investidor individual, a anjo investor ocasional e as operações de montante simbólico, não os fundos de capital de risco.
Segundo, a contagem é agregada em doze meses. Fazer dez investimentos separados de US$ 6.000 na mesma empresa não evita a regra. Soma-se tudo.
Além disso, a proposta exclui muitas aplicações financeiras, incluindo a compra de acções em mercados secundários. Comprar acções de uma empresa chinesa cotada não é o alvo. O alvo é o capital novo, que financia directamente o desenvolvimento da tecnologia.
O que é proibido e o que é apenas notificado
O regime tem duas camadas, e a distinção importa para qualquer empresa que opere entre os dois países.
Notificação obrigatória: o investidor americano precisa de informar o Tesouro antes de concretizar certas transacções em tecnologias “notificáveis”. Não está proibido, mas fica registado.
Proibição: certas transacções em tecnologias “proibidas” estão vedadas, independentemente do valor acima do limiar.
A biotecnologia, na proposta, cai integralmente na segunda categoria. A IA e os semicondutores distribuem-se pelas duas, conforme a natureza técnica da actividade e o tipo de transacção.
O documento prevê ainda dois mecanismos de flexibilidade: um processo de consulta prévia que permite obter feedback confidencial e não vinculativo do Tesouro sobre uma operação em análise, e uma isenção por interesse nacional.
Quem está na lista
O conceito central é o de “país de preocupação”.
A lista inclui a República Popular da China, incluindo Hong Kong e Macau, e ainda Cuba, o Irão, a Coreia do Norte e a Rússia.
A inclusão de Hong Kong e Macau não é um detalhe técnico. Durante anos, essas regiões funcionaram como ponte entre o capital ocidental e o mercado chinês, com regras próprias e maior abertura. Fechar essa porta lateral era previsível, e agora está formalizado na proposta.
O sinal que já chegou em julho
Há um dado que transforma esta proposta de intenção em aviso concreto.
Em julho de 2026, o Tesouro emitiu a primeira penalização civil ao abrigo do programa de investimento externo: US$ 200.000 à Amidi, LLC, por não ter submetido a notificação exigida de um investimento feito pela sua entidade estrangeira controlada numa empresa chinesa de inteligência artificial incorporada.
Duas leituras se impõem. A primeira é que o regime actual já tem dentes. A segunda é que a falha mais comum não foi uma tentativa de contornar a lei, foi a ausência de um procedimento interno de conformidade.
Para qualquer empresa com exposição a estes sectores, a lição prática é directa: o risco imediato não é a proibição, é o papel que faltou.
O que muda para empresas e investidores
Aqui está a ligação ao terreno deste blog.
Este é um artigo sobre geopolítica, mas o efeito prático passa por decisões de negócio muito concretas.
1. A conformidade passou a ser uma função de produto
Durante anos, due diligence significou verificar números e contratos. Agora inclui verificar a jurisdição e a tecnologia de cada contraparte.
Uma empresa europeia com investidores americanos, fornecedores chineses ou sócios em Hong Kong pode ser afectada por regras que não são do seu país. A pergunta “quem está do outro lado da operação e de onde vem o dinheiro” deixou de ser formalidade.
2. O mapa do capital está a redesenhar-se
Quando o capital de risco americano fica condicionado na China, três movimentos aparecem: o dinheiro procura jurisdições alternativas, as empresas chinesas procuram fontes domésticas e de outros mercados, e a Europa ganha uma posição estranha, entre a oportunidade e a exposição.
Para empresas tecnológicas europeias, incluindo em Portugal, isto cria uma janela e um risco ao mesmo tempo. É mais fácil atrair investimento americano que já não pode ir para a China. É mais arriscado ser o intermediário de uma estrutura que viole as regras.
3. A tecnologia deixou de ser neutra na folha de balanço
Um sistema de IA já não é apenas um activo de software. É uma tecnologia classificada, com implicações de exportação, investimento e conformidade.
Empresas que documentam claramente que tecnologias usam, de onde vêm e para onde vão estão em vantagem. É exactamente o tipo de organização que a ciência de dados aplicada ao negócio torna possível: rastrear origem, fluxo e destino de activos que antes ninguém registava.
E é também o motivo pelo qual a Rapid Genius insiste numa base digital sólida antes de qualquer salto: quando as regras mudam, quem tem registos organizados responde em dias, quem não tem responde em meses.
Os limites honestos desta análise
Não quero vender a ideia de que estamos perante uma ruptura total.
A proposta não está em vigor. Pode mudar substancialmente até à versão final. As definições técnicas determinarão, na prática, quantas operações ficam realmente cobertas, e é aí que se joga a maior parte da incerteza.
Também é verdade que o regime americano tem sido mais estreito do que o discurso sugere. Abrange setores específicos, actividades específicas e países específicos, com limiares e excepções. Não é um embargo.
E há um risco de segunda ordem que vale nomear: restringir capital pode acelerar exactamente o que se pretende travar. Empresas chinesas pressionadas a desenvolver alternativas internas podem tornar-se concorrentes mais fortes a médio prazo. É um debate antigo e continua em aberto.
Conclusão: capital deixou de ser global por defeito
A 22 de outubro de 2026, o Departamento do Tesouro dos EUA propôs o regime mais amplo de sempre para restringir investimentos americanos em tecnologias estratégicas no exterior. Seis setores, com biotecnologia acrescentada por decisão própria, um limiar de US$ 50.000 agregado em doze meses, uma lista de países que inclui a China, Hong Kong e Macau, e um prazo de comentários públicos até 7 de dezembro.
O regime em vigor continua a valer até a regra final ser publicada. E já cobrou a primeira multa, em julho.
Para empresas e investidores, o recado é claro: a globalização do capital passou de padrão a excepção, e a conformidade passou de departamento a competência estratégica.
A pergunta que fica:
Se o capital já não circula livremente entre blocos tecnológicos, a sua empresa sabe de onde vem o dinheiro que a financia, e para onde vão as tecnologias que desenvolve?
Porque a partir de agora, essa resposta vale tanto quanto o balanço.